低压电器行业深度研究报告 筑基电气化未来,拥抱智能化与新能源浪潮
摘要
低压电器作为电力系统中不可或缺的基础元件,广泛应用于发电、输电、配电、用电全链条,是保障电力系统安全、稳定、高效运行的关键。本报告旨在深入剖析中国低压电器行业的现状、竞争格局、驱动因素、核心趋势及未来展望。在“双碳”目标、新能源革命、智能电网建设及制造业升级的多重驱动下,低压电器行业正经历深刻变革,产品智能化、数字化、高端化趋势显著,市场空间持续扩容,同时竞争格局也在加速演变。
一、 行业概述:电力系统的“神经末梢”与“安全卫士”
1.1 定义与分类
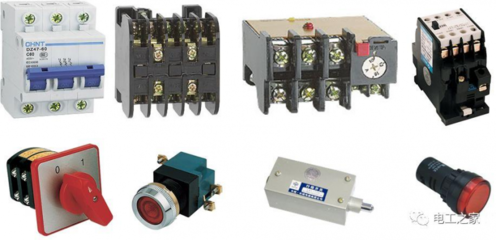
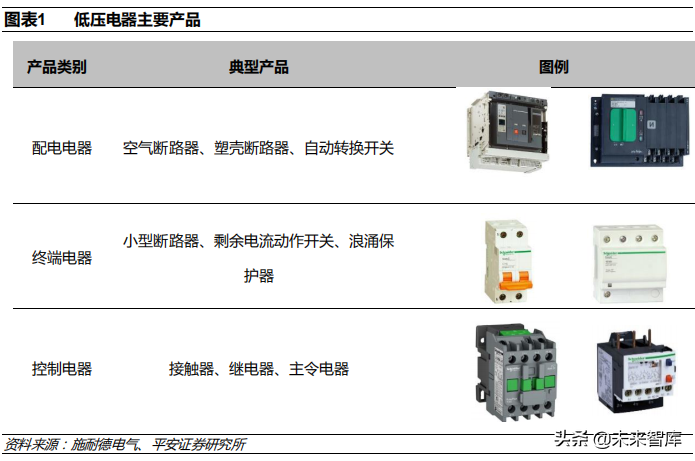
低压电器通常指工作在交流电压1200V及以下、直流电压1500V及以下的电路中,用于接通、断开、转换、控制、保护、测量、调节电路的电气元件或设备。其种类繁多,主要包括:
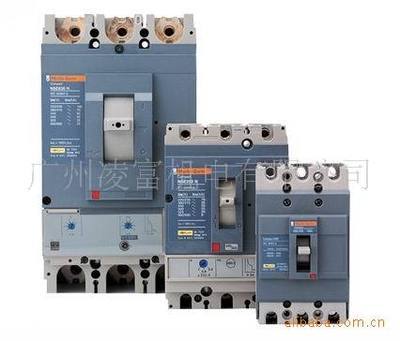
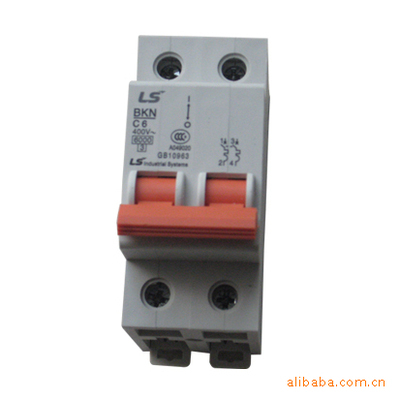
配电电器: 断路器(框架、塑壳、微型)、熔断器、隔离开关、负荷开关等;
控制电器: 接触器、继电器、起动器、控制器、电磁铁等;
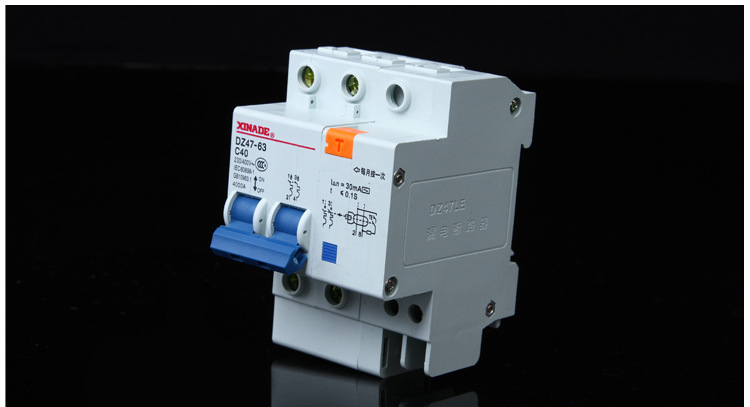
终端电器: 微型断路器、漏电保护器、插座、开关等;
执行电器: 电磁阀、电动阀等。
低压电器是构成低压配电系统的基础,被誉为电力系统的“神经末梢”和“安全卫士”,其性能与可靠性直接影响终端用电的安全与效率。
1.2 产业链结构
上游: 原材料及核心零部件供应商,包括铜、银、钢材、塑料、电子元器件、芯片、操作系统等。原材料成本占比较高,价格波动直接影响行业利润。
中游: 低压电器制造商,负责产品研发、设计、制造与销售。市场参与者众多,涵盖国际巨头、国内龙头及大量中小型企业。
* 下游: 应用领域极为广泛,包括建筑(住宅、商业、公共设施)、工业(OEM、项目型)、电力(发电、电网)、新能源(光伏、风电、储能、新能源汽车)、通信、数据中心、轨道交通等。
二、 市场现状与规模:稳健增长,结构分化
2.1 总体市场规模
中国是全球最大的低压电器市场。受益于固定资产投资、房地产(尽管增速放缓但存量巨大)、工业自动化升级以及新能源爆发式增长,市场规模持续扩大。据行业数据估算,2023年中国低压电器市场规模约在XXX亿元人民币,预计未来五年将保持年均X%-X%的复合增长率。
2.2 市场结构特点
应用领域结构: 建筑领域占比最高,但增速趋缓;工业领域保持稳定增长,与制造业景气度相关;新能源(尤其是光伏、储能、新能源汽车)是增长最快的细分市场。
产品结构: 微型断路器、塑壳断路器、框架断路器占据主要份额。智能型、可通信型、模块化产品需求上升。
* 区域结构: 华东、华南、华北等经济发达地区需求旺盛,中西部地区随着产业转移和基建投入,增长潜力大。
三、 竞争格局:梯队分明,国产替代加速
3.1 竞争梯队
第一梯队: 国际知名品牌,如施耐德电气、ABB、西门子、伊顿等。凭借技术、品牌、系统解决方案优势,长期占据高端市场(如高端工业、关键基础设施、数据中心)。
第二梯队: 国内领先企业,如正泰电器、良信股份、德力西、天正电气等。通过性价比、渠道下沉、快速响应和持续研发,在中高端市场及部分高端领域实现突破,国产替代进程加速。
* 第三梯队: 大量区域性、中小型制造商,主要集中在低端市场,产品同质化严重,价格竞争激烈。
3.2 竞争态势
高端市场: 外资品牌仍具优势,但国内龙头在部分细分领域(如新能源专用低压电器)已具备竞争力,通过定制化开发抢占份额。
中端市场: 国内龙头与外资品牌争夺的主战场,竞争激烈,对成本、服务、渠道要求高。
低端市场: 产能过剩,价格战为主,行业整合空间大。
趋势: 行业集中度逐步提升,头部企业凭借品牌、技术、规模优势扩大份额。
四、 核心驱动因素
4.1 政策与宏观驱动
“双碳”战略: 推动能源结构转型,光伏、风电、储能等新能源装机激增,带动配套低压电器需求爆发。
新型电力系统建设: 要求电网更智能、更柔性、更可靠,对低压电器的智能化、数字化、高可靠性提出更高要求。
制造业升级与智能制造: 工业自动化、数字化转型拉动对高性能、可通信控制电器的需求。
新基建: 5G基站、数据中心、充电桩、轨道交通等领域投资,为低压电器开辟新增长点。
4.2 技术与创新驱动
智能化与物联网: 集成传感、通信、计算能力,实现状态监测、故障诊断、远程控制、能效管理。
数字化与软件定义: 通过数字孪生、边缘计算等技术,提供系统级解决方案,提升客户价值。
模块化与紧凑化: 适应紧凑空间和快速安装维护需求。
新材料与新工艺: 提升产品性能、可靠性和环保性。
4.3 下游需求驱动
新能源领域: 光伏逆变器、储能变流器、风电变流器、新能源汽车充电桩及车载电路等对专用低压电器需求旺盛,要求高电压、大电流、高可靠性。
数据中心: 对供配电系统的可靠性、可维护性、智能化要求极高,高端低压电器需求大。
* 工业自动化: 对控制电器、驱动电器的精度、响应速度、通信能力要求提升。
**五、 核心发展趋势
5.1 产品智能化与数字化
从“被动保护”向“主动预警与健康管理”演进。智能断路器、智能接触器等产品集成传感与通信模块,实现数据采集与上传,支撑配电系统智能化运维与能效优化。
5.2 系统解决方案能力竞争
客户需求从单一元器件采购转向系统解决方案。头部企业通过提供涵盖设计、选型、安装、运维的全生命周期服务,构建竞争壁垒。
5.3 行业定制化与场景化
针对新能源、数据中心、轨道交通等特定场景,开发专用产品,满足差异化需求(如高海拔、高湿度、强腐蚀等特殊环境)。
5.4 国产替代深化
国内龙头企业在技术、质量、品牌上持续进步,在部分高端领域逐步替代外资品牌,尤其在新兴领域更具先发优势。
5.5 绿色低碳与可持续发展
产品设计注重节能环保,材料可回收,生产过程的碳排放控制,符合ESG要求。
**六、 挑战与机遇
6.1 主要挑战
原材料价格波动: 铜、银等大宗商品价格波动影响成本控制。
高端市场壁垒: 外资品牌在高端市场的技术、品牌、客户关系壁垒仍高。
低端市场恶性竞争: 价格战压缩利润,不利于行业创新。
技术人才短缺: 智能化、数字化复合型人才紧缺。
* 标准与认证: 新兴领域标准尚在完善中,国际市场认证壁垒。
6.2 发展机遇
新能源爆发: 光伏、储能、新能源汽车等带来巨大增量市场。
新型电力系统建设: 智能电网、微电网、虚拟电厂等新业态催生新需求。
数字化转型: 企业自身数字化升级,提升效率与竞争力。
国际化拓展: “一带一路”沿线国家基础设施建设带来出口机会。
* 产业整合: 行业集中度提升,为优势企业提供并购整合机会。
**七、 未来展望与建议
7.1 未来展望
行业将保持中高速增长,新能源和智能化是主引擎。
竞争格局加速重塑,头部企业市场份额进一步扩大,国产替代在多个领域成为现实。
产品形态从硬件向“硬件+软件+服务”一体化解决方案转型。
行业生态从单一制造向平台化、生态化演进。
7.2 对企业的建议
加大研发投入: 聚焦智能化、数字化、新材料、新工艺,保持技术领先。
深耕细分市场: 在新能源、数据中心等高增长领域建立先发优势。
提升解决方案能力: 从产品供应商向系统服务商转型。
强化品牌与渠道: 提升品牌影响力,优化渠道布局,拓展海外市场。
推进智能制造: 降本增效,提升产品质量与一致性。
关注人才与组织: 培养复合型人才,构建敏捷型组织。
结论
中国低压电器行业正处在一个充满变革与机遇的时代。在“双碳”、新能源、数字化等多重浪潮推动下,行业需求将持续升级,市场空间广阔。面对外资品牌的高端竞争和低端市场的无序竞争,国内企业唯有坚持技术创新、深耕细分市场、提升系统解决方案能力,并积极拥抱数字化与智能化,才能在激烈的市场竞争中脱颖而出,实现从“制造大国”向“制造强国”的跨越,为构建安全、高效、绿色的现代能源体系贡献力量。
(注:报告中的数据为示意性,实际撰写时需纳入更详实的市场调研数据和最新财务指标。)
如若转载,请注明出处:http://www.rdygyc.com/product/41.html
更新时间:2026-09-26 02:56:13